Avant de signer pour une moto ou un scooter, demandez un devis d’assurance à La Réunion. Cette démarche permet de vérifier que le deux-roues envisagé peut être assuré, d’estimer son coût réel au-delà du prix d’achat et de comparer les garanties adaptées à votre profil, à votre usage et à son lieu de stationnement.
Vérifier l’assurabilité avant de verser un acompte
Un devis d’assurance moto avant achat à La Réunion peut être demandé même si vous n’êtes pas encore propriétaire du véhicule. Les informations communiquées par le vendeur ou le concessionnaire suffisent généralement pour obtenir une première estimation : marque, modèle, année, cylindrée, puissance, valeur et éventuels équipements. Le tarif définitif et l’acceptation restent toutefois soumis à l’examen du dossier par l’assureur.
Cette précaution est particulièrement utile pour une moto récente, une grosse cylindrée, un modèle sportif ou un véhicule d’occasion à forte valeur. Selon le profil du conducteur, ses antécédents, son bonus-malus ou le lieu de garage, la cotisation et les conditions peuvent varier sensiblement. Mieux vaut connaître ces paramètres avant de s’engager financièrement.
Le coût total ne se limite pas au prix affiché
Intégrez l’assurance à votre budget d’acquisition, au même titre que l’immatriculation, l’équipement, l’entretien et le financement. Une formule très protectrice peut être cohérente pour une moto neuve ou financée, tandis qu’une couverture plus ciblée peut convenir à un deux-roues ancien dont la valeur est limitée. L’objectif n’est pas de choisir le devis le moins cher, mais celui dont le reste à charge en cas de sinistre reste acceptable.
Les informations à réunir pour obtenir un devis fiable
Une demande en ligne est plus pertinente lorsque les renseignements sont précis. Si la carte grise n’est pas encore à votre nom, demandez au vendeur une copie ou, au minimum, les données exactes du véhicule. Indiquez aussi honnêtement l’usage prévu : déplacements privés, trajets domicile-travail ou usage professionnel ne sont pas évalués de la même manière.
- Les caractéristiques du deux-roues : immatriculation si elle est connue, marque, modèle, date de première mise en circulation, cylindrée et valeur.
- Votre permis et sa date d’obtention, ainsi que le type de permis correspondant à la moto visée.
- Votre relevé d’informations, qui retrace votre historique d’assurance, votre bonus-malus et vos sinistres.
- Votre situation de stationnement : garage fermé, cour, parking collectif ou voie publique.
- Les conducteurs habituels, l’usage et les accessoires à assurer, le cas échéant.
Déclarer le stationnement avec autant de soin que la cylindrée
Le stationnement influence l’évaluation du risque de vol. Une moto protégée dans un garage fermé n’est pas exposée dans les mêmes conditions qu’un deux-roues régulièrement laissé dehors. Ce détail peut aussi conditionner les mesures exigées pour la garantie vol, comme un antivol homologué ou un dispositif de sécurisation. Avant l’achat, vérifiez donc non seulement où vous garerez la moto la nuit, mais aussi les justificatifs pouvant être demandés en cas de tentative de vol.
Comparer les formules au-delà de la cotisation
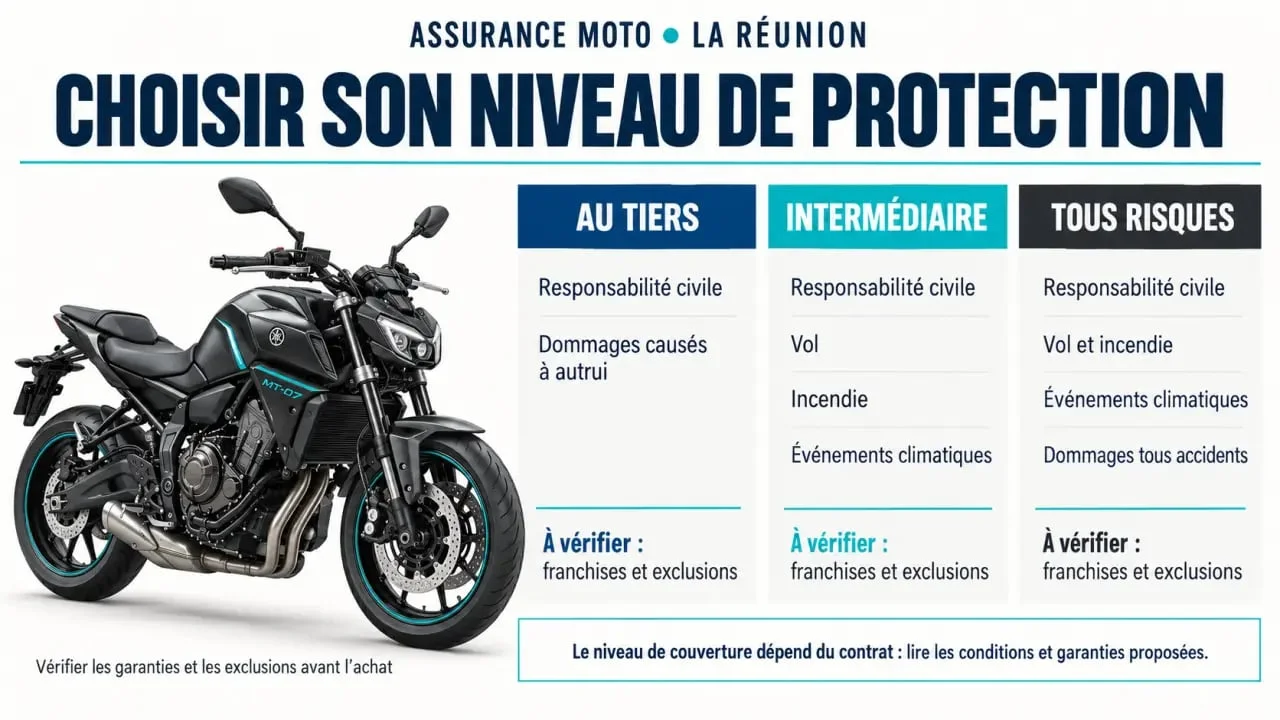
La responsabilité civile est la garantie minimale obligatoire pour un véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais ne protège pas forcément votre moto ni vos propres blessures si vous êtes responsable. Comparez chaque devis ligne par ligne, notamment les franchises, les plafonds et les exclusions.
| Formule | Protection principale | À envisager pour |
|---|---|---|
| Au tiers | Responsabilité civile, souvent avec défense-recours | Deux-roues ancien ou budget très contraint |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie ou les événements climatiques | Moto ou scooter dont la valeur mérite une protection ciblée |
| Tous risques | Garanties étendues, dont dommages tous accidents selon les conditions | Véhicule récent, de valeur, financé ou difficile à remplacer |
À La Réunion, examinez avec attention la prise en charge du vol, de l’incendie, des fortes pluies, des inondations, des vents violents et des catastrophes naturelles. Une catastrophe naturelle n’ouvre droit à indemnisation que dans le cadre et selon les conditions prévues au contrat. L’assistance panne, idéalement 0 km si elle correspond à vos besoins, la protection corporelle du conducteur et la garantie des équipements peuvent également faire une vraie différence après un incident.
Lire les franchises et les exclusions avant de choisir
Deux contrats affichant des garanties proches peuvent offrir une protection très différente. La franchise est la somme qui reste à votre charge après un sinistre ; elle peut être plus élevée pour le vol ou les dommages. Vérifiez aussi les modalités d’indemnisation : valeur d’achat, valeur vénale, vétusté, plafond pour les accessoires et conditions de rachat de franchise.
Consultez les exclusions avec le même sérieux. Un véhicule modifié, débridé ou utilisé contrairement à la déclaration peut poser un problème d’indemnisation. Il en va de même d’un usage professionnel non déclaré ou d’un conducteur habituel absent du contrat. Pour un jeune conducteur, une 50 cm³, une 125 cm³ ou une moto de plus de 125 cm³, demandez une proposition correspondant exactement à la catégorie du véhicule et à votre permis.
Transformer le devis en décision d’achat sereine
Demandez plusieurs propositions lorsque cela est possible, puis comparez-les à garanties équivalentes. Une demande peut être transmise à plusieurs partenaires, mais cela ne garantit ni l’acceptation ni un tarif identique : chaque compagnie applique ses propres critères. Conservez les réponses reçues et posez des questions précises sur la date de prise d’effet, les justificatifs à fournir et l’attestation nécessaire avant de circuler.
Une fois le véhicule choisi, actualisez le devis avec les informations définitives et ne prenez possession de la moto qu’après avoir confirmé les conditions de souscription. Pour avancer, vous pouvez faire une demande de devis assurance moto en renseignant votre profil, le modèle envisagé et son mode de stationnement. Vous saurez ainsi si votre projet reste cohérent avec votre budget et le niveau de protection recherché.