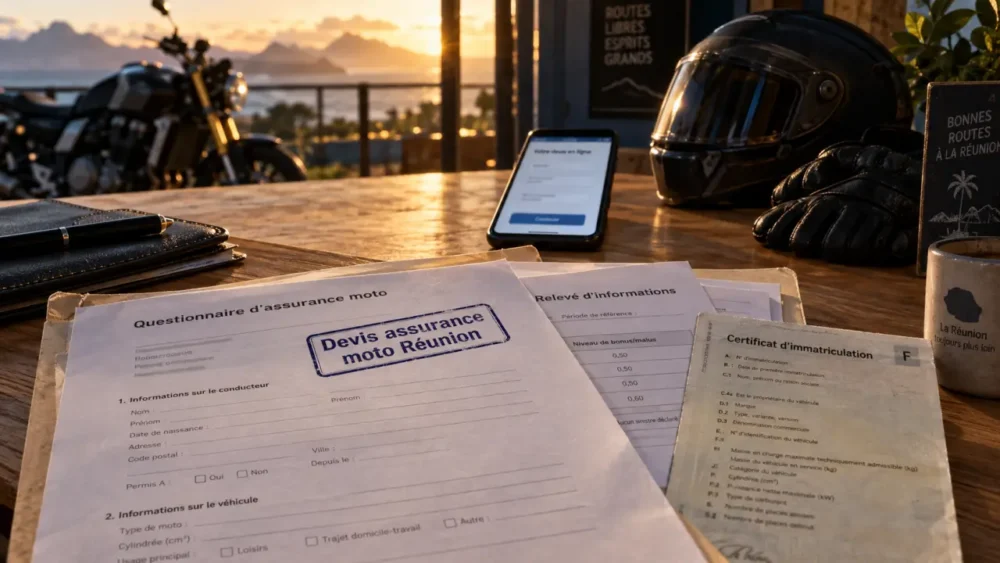
Pour obtenir un devis adapté à votre moto ou à votre scooter à La Réunion, le questionnaire doit décrire précisément votre situation. Vos réponses permettent d’évaluer le conducteur, le véhicule, son usage et les garanties à prévoir. Préparer ces informations limite les échanges supplémentaires et facilite l’étude de votre demande.
Les renseignements à prévoir avant de commencer
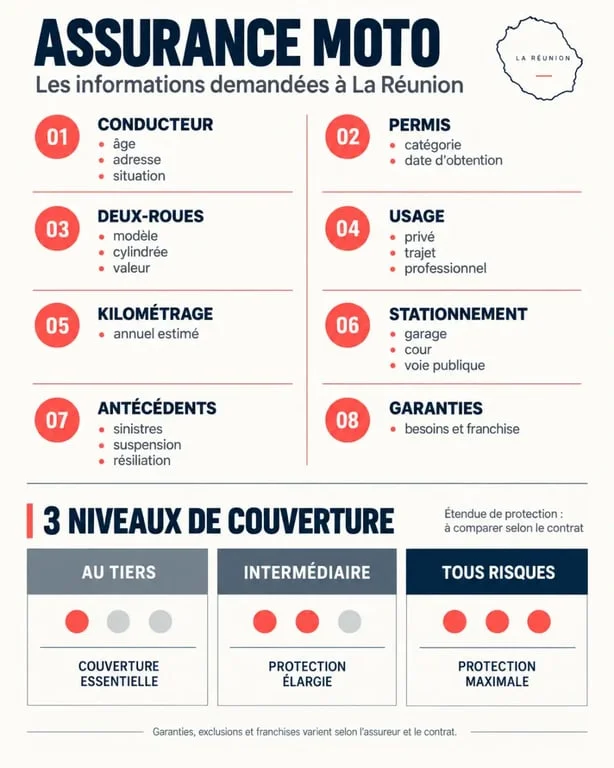
Un questionnaire d’assurance moto distingue généralement le souscripteur, le conducteur principal et, si nécessaire, le conducteur secondaire. Préparez vos coordonnées, votre commune de résidence, votre date de naissance ainsi que la date et la catégorie de votre permis. Ces éléments servent notamment à identifier un conducteur novice ou expérimenté. Un permis moto obtenu depuis moins de 3 ans peut ainsi être associé à un profil de jeune conducteur. Selon les contrats, une surprime peut atteindre 100 % de la prime de base, puis diminuer progressivement.
Décrire le deux-roues sans approximation
La carte grise vous aidera à renseigner la marque, le modèle, l’immatriculation, la cylindrée, la date de première mise en circulation, le carburant et la valeur du véhicule. Un scooter de 50 cm3, une moto de 125 cm3, une grosse cylindrée ou un quad homologué ne présentent pas le même niveau de risque et ne donnent pas accès aux mêmes garanties. Pour un cyclomoteur, l’immatriculation est obligatoire depuis le 1er janvier 2011.
Déclarer l’usage réel et le stationnement
Indiquez si la moto sert aux loisirs, aux trajets domicile-travail ou à un usage professionnel. Précisez aussi le kilométrage annuel estimé et le lieu où le véhicule est habituellement stationné : garage fermé, cour sécurisée ou voie publique. Ces données influencent notamment l’exposition au vol et les garanties à étudier. Une assurance au kilomètre, parfois appelée Pay As You Drive, peut convenir à une circulation limitée, notamment sous le seuil indicatif de 10 000 km par an, selon les contrats proposés.
Bonus-malus et sinistres : pourquoi ces réponses comptent
Le relevé d’informations remis par votre dernier assureur récapitule votre coefficient de bonus-malus, vos antécédents et les sinistres déclarés. L’assureur s’appuie sur ce document pour apprécier la continuité de votre couverture et calculer une prime cohérente avec votre profil. Le questionnaire peut aussi demander les périodes sans assurance, les résiliations ou les accidents responsables.
Répondez avec précision, même si votre historique est défavorable. Omettre une résiliation, un sinistre ou une période sans assurance peut compliquer la souscription et remettre en cause l’indemnisation si la déclaration est inexacte. Pour un jeune conducteur, la surprime peut atteindre 100 % la première année, puis être limitée à 50 % au terme de la deuxième année et à 25 % la troisième année, avant sa suppression à partir de la quatrième année, selon les éléments mentionnés dans le contrat et la situation déclarée.
Le devis repose sur une évaluation croisée des risques. Le profil du conducteur est mis en relation avec la puissance et la valeur du deux-roues, puis avec son usage, son kilométrage et son stationnement. Deux motos identiques peuvent donc recevoir des propositions différentes si l’une circule chaque jour entre Saint-Denis et Le Port, tandis que l’autre reste principalement dans un garage pour des sorties occasionnelles. Cette logique explique pourquoi un questionnaire détaillé donne une estimation plus utile qu’un prix théorique.
Choisir la formule selon la valeur du véhicule et vos trajets
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés à autrui, mais ne couvre pas nécessairement les dégâts subis par votre propre moto. Le niveau de protection à retenir dépend ensuite de votre budget, de la valeur du deux-roues, de son ancienneté et de votre capacité à régler une franchise après un sinistre.
| Formule | Protection à étudier | Profil souvent concerné |
|---|---|---|
| Au tiers | Responsabilité civile et options éventuelles | Deux-roues ancien ou budget serré |
| Intermédiaire | Selon le contrat : vol, incendie, événements climatiques | Véhicule à protéger sans couvrir tous les dommages |
| Tous risques | Dommages au véhicule selon les conditions prévues | Moto récente, financée ou de valeur élevée |
Avant de comparer les propositions, vérifiez les franchises, les plafonds d’indemnisation, les exclusions et les conditions de la garantie des équipements du motard. À La Réunion, la couverture des événements climatiques mérite une lecture attentive. Pluies intenses, vents, inondations et cyclones ne sont pas couverts de manière identique d’un contrat à l’autre. La formule la plus étendue n’est donc pertinente que si les garanties répondent réellement à votre usage et à la valeur du véhicule.
Les justificatifs à réunir pour finaliser l’étude
Préparez une copie lisible de votre permis de conduire, de la carte grise et du relevé d’informations. En cas d’achat récent, le certificat de cession peut être demandé. Selon la situation du véhicule, un procès-verbal de contrôle technique ou d’autres pièces complémentaires peuvent également être nécessaires. Ces documents servent à vérifier le titulaire, les caractéristiques du deux-roues et l’historique d’assurance.
- Carte grise ou certificat d’immatriculation ;
- Permis correspondant au véhicule assuré ;
- Relevé d’informations de l’assureur actuel ou précédent ;
- Certificat de cession pour un véhicule récemment acquis ;
- Justificatifs complémentaires demandés selon le dossier.
Rassembler ces pièces avant de remplir le formulaire permet de répondre plus rapidement aux champs consacrés au véhicule et au conducteur. Cela évite aussi une estimation fondée sur des informations incomplètes, qui devra être corrigée avant la souscription.
Envoyer une demande de devis en restant maître de votre choix
Une demande en ligne peut être étudiée par un assureur, un courtier ou plusieurs partenaires. Cette transmission peut élargir les possibilités de proposition, mais elle ne vaut ni acceptation automatique ni contrat. Relisez vos déclarations avant l’envoi, en particulier celles qui concernent l’usage professionnel, les conducteurs habituels, le kilométrage et les sinistres.
Lorsque les garanties et le tarif vous sont communiqués, comparez des protections équivalentes plutôt que le seul montant de la cotisation. Demandez une explication si une garantie importante manque ou si une franchise paraît élevée. Vous pouvez ensuite demander un devis assurance moto avec un dossier complet, puis vérifier les modalités de souscription et le traitement de vos données personnelles.